Ada pemilik warung yang laporan laba rugi bulan ini untung Rp 491 ribu. Tapi pas dicek rekening, uangnya tidak nambah segitu. Lebih. Beda cukup jauh, malah.
Bukan salah hitung. Dua angka itu memang tidak harus sama.
Untung itu bukan kas
Laba rugi menjawab satu pertanyaan: apakah bisnisnya menghasilkan nilai lebih besar dari biayanya, dalam periode tertentu. Cashflow menjawab pertanyaan yang berbeda: uang tunainya bertambah atau berkurang.
Dua pertanyaan itu kedengarannya mirip. Tidak sama.
Contoh paling gampang: kamu punya aset yang nilainya menyusut tiap bulan - motor untuk antar barang, misalnya, atau kulkas display. Penyusutan ini (namanya depresiasi) dicatat sebagai biaya di laporan laba rugi, meskipun kamu tidak keluar uang sepeser pun bulan ini untuk itu. Uangnya sudah keluar dulu, waktu beli asetnya. Laporan laba rugi mencicil biaya itu ke tiap periode. Kas tidak.
Jadi laba rugi bisa kelihatan lebih kecil dari kas yang sebenarnya bertambah. Atau sebaliknya - dan ini yang lebih sering bikin panik.
Yang lebih sering terjadi: untung di atas kertas, kas kering
Kebalikannya lebih umum, dan lebih bahaya.
Bayangkan sebulan ini kamu jual Rp 5 juta, separuhnya dengan bon. Laba rugi menghitung seluruh Rp 5 juta itu sebagai pendapatan - karena laba rugi mencatat berdasarkan transaksi terjadi, bukan uang masuk. Tapi kas kamu cuma bertambah dari yang Rp 2,5 juta yang tunai. Sisanya masih nempel di pelanggan.
Ini sudah dibahas di artikel kenapa bon bisa bikin warung kolaps - laporan penjualan kelihatan bagus, tapi uangnya belum ada. Cashflow yang menangkap gap ini. Laba rugi tidak, karena memang bukan tugasnya.
Pola yang sama muncul di sisi biaya. Beli stok banyak sekaligus - katakanlah stok untuk tiga bulan - kasmu langsung turun drastis bulan ini. Tapi di laba rugi, biaya stok itu baru diakui sebagai HPP sedikit demi sedikit, sesuai yang benar-benar terjual. Bulan ini kas anjlok, laba rugi masih kelihatan sehat. Bulan depan kebalikannya.
Contoh nyata biar kebayang
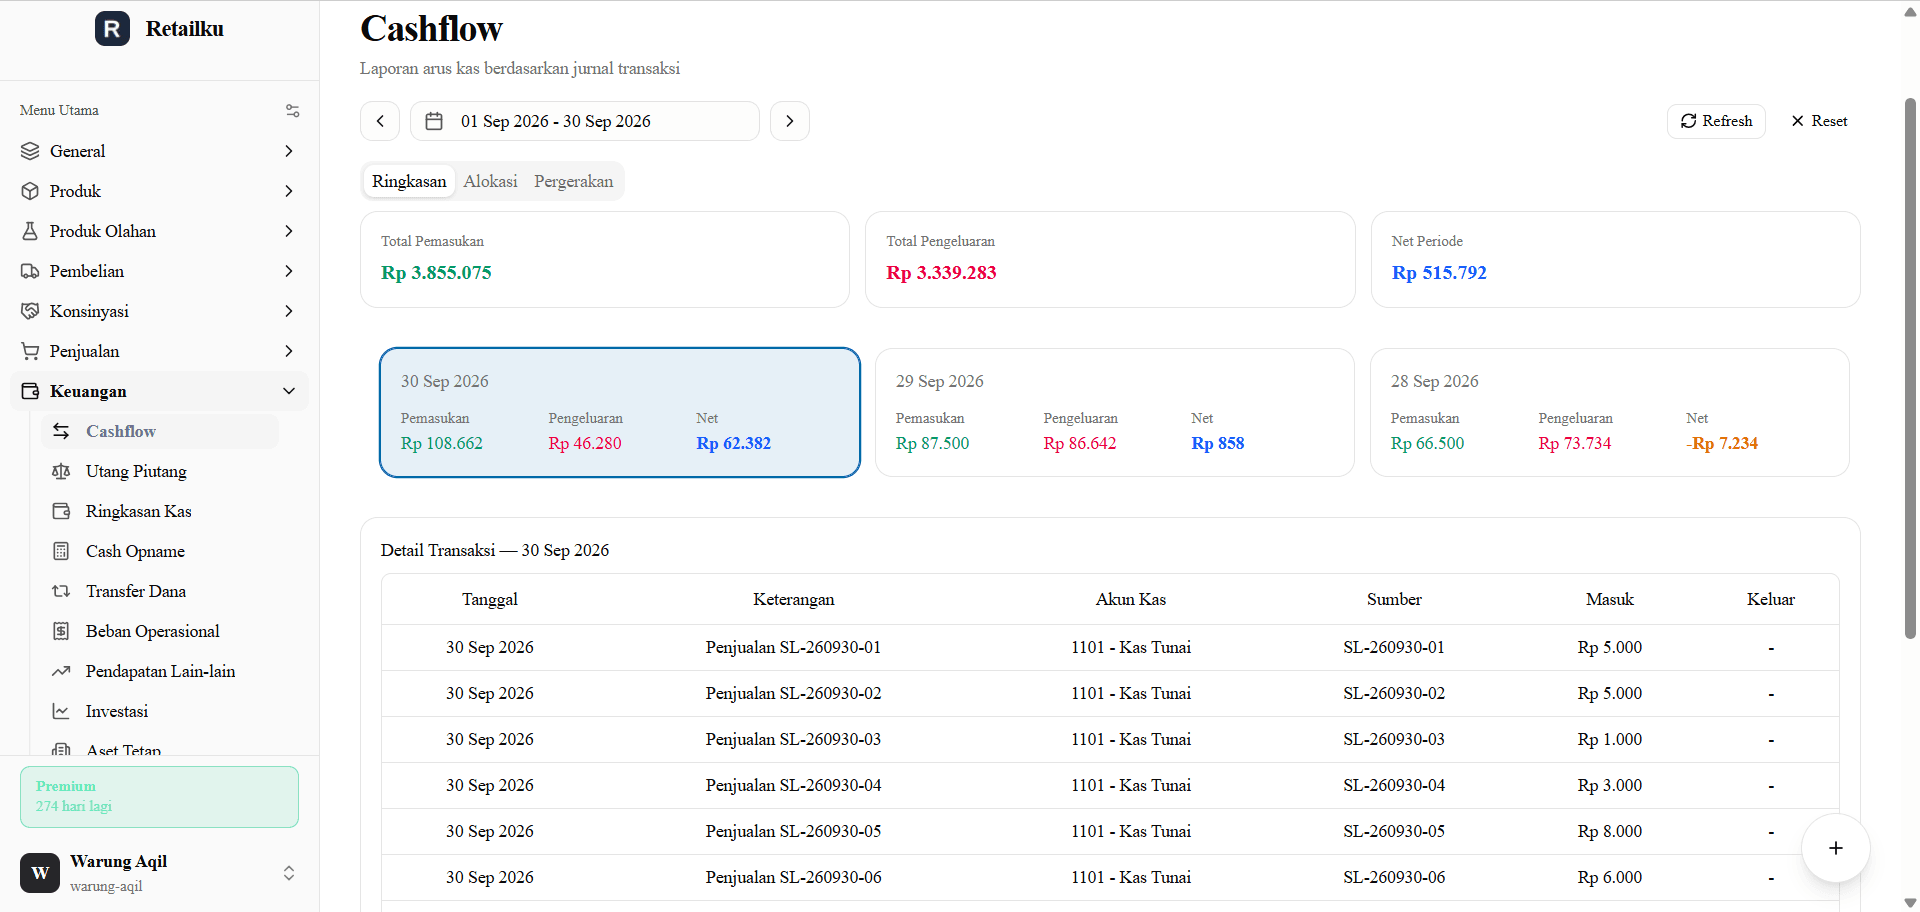
Ambil data satu warung dalam sebulan. Laba rugi: untung Rp 491.184. Cashflow bersih bulan itu: Rp 515.792 masuk.
Selisihnya Rp 24 ribuan - kecil, tapi penyebabnya jelas. Ada biaya depresiasi Rp 294 ribu yang memotong laba tapi tidak memotong kas sepeser pun. Di sisi lain, ada selisih kas opname lebih yang menambah kas tapi bukan dari transaksi penjualan biasa. Dua angka itu saling menutup, tapi kebetulan saja hasilnya mirip.
Coba kalau bulan itu dia beli kulkas baru Rp 3 juta tunai. Kasnya langsung berkurang Rp 3 juta hari itu. Laba ruginya? Cuma kena depresiasi sebagian kecil - sisanya dicicil bulan-bulan berikutnya. Untung di laporan tetap kelihatan bagus. Kas di laci langsung terasa bedanya.
Ini bukan berarti salah satu laporan "salah". Keduanya benar, untuk pertanyaan yang berbeda.
Kenapa warung kecil sering ketipu sama angka laba
Karena yang dilihat tiap hari cuma kas. Laci diisi, laci dikosongkan buat belanja, sisa di laci jadi patokan "hari ini untung atau tidak".
Masalahnya kas itu gampang menipu - dalam dua arah. Kas bisa tebal karena baru terima pelunasan piutang lama, bukan karena penjualan hari ini bagus. Atau kas bisa kering karena baru restok besar, bukan karena bisnisnya rugi. Keduanya bikin kesimpulan yang salah kalau cuma lihat laci.
Laba rugi menyaring itu. Dia melihat transaksi berdasarkan kapan nilai ekonominya terjadi, bukan kapan uangnya pindah tangan. Tapi justru karena itu, laba rugi butuh pasangan - cashflow - untuk menjawab pertanyaan yang paling praktis: bisa bayar supplier minggu ini atau tidak.
Dan kalau harus pilih mana yang lebih genting dipantau duluan, jawabannya cashflow. Laba rugi yang minus masih bisa diperbaiki pelan-pelan - ganti harga jual, tekan biaya, benahi HPP. Tapi kas yang habis hari ini berarti besok tidak bisa belanja stok, bayar supplier, atau bahkan bayar listrik. Bisnis yang untung di atas kertas bisa tetap berhenti beroperasi kalau kasnya kosong duluan.
Dua laporan ini saling melengkapi, bukan saling gantikan. Warung yang cuma pegang salah satu, selalu ada bagian yang buta.
Yang sebaiknya dicek bareng, bukan sendiri-sendiri
Idealnya dua laporan ini dilihat berdampingan, bukan pilih salah satu:
- Laba rugi untuk tahu apakah model bisnisnya sehat - harga jual, HPP, dan biaya operasional sudah proporsional atau belum
- Cashflow untuk tahu apakah ada cukup uang tunai buat jalan minggu ini dan bulan depan
Warung bisa untung di laba rugi tapi kolaps karena kas kering duluan. Juga bisa kasnya penuh tapi sebenarnya rugi, cuma belum kelihatan karena belum bayar utang yang menumpuk. Keduanya nyata, dan keduanya butuh laporan yang berbeda untuk kedeteksi.
Di Retailku, laporan Cashflow ada di menu Keuangan - tab Ringkasan menampilkan total pemasukan, pengeluaran, dan net per hari dalam periode yang dipilih, sementara tab Alokasi mengelompokkan arus kas itu per sumber transaksi (penjualan, pembelian, dan seterusnya) biar kelihatan dari mana persisnya uang masuk atau keluar. Ini terpisah dari Laporan Laba Rugi yang sudah dibahas di artikel laporan laba rugi untuk warung. Dua laporan ini bisa dibuka berdampingan untuk periode yang sama, jadi kelihatan kalau ada selisih antara "untung di atas kertas" dan "uang yang benar-benar ada di tangan" - dan dari mana selisih itu berasal.